
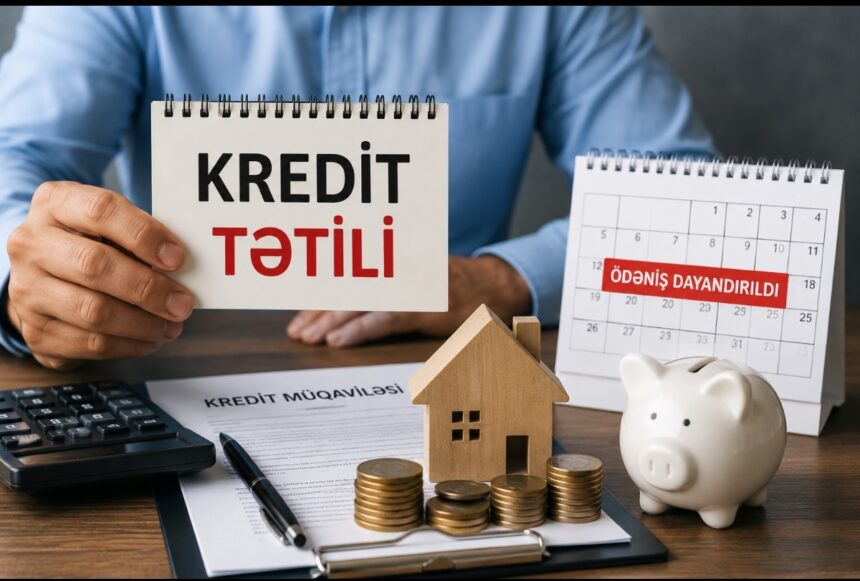
Son illərdə dünyada iqtisadi çətinliklərin artması bir çox insanın kredit ödənişlərində problemlərlə üzləşməsinə səbəb olub. Bir sıra ölkələrdə tətbiq olunan “kredit tətili” mexanizmi borcalanlara müəyyən müddət ərzində ödənişləri dayandırmaq və maliyyə vəziyyətlərini sabitləşdirmək imkanı yaradır.
Bəs Azərbaycanda da belə bir mexanizmin tətbiqi mümkündürmü?
Mövzu ilə bağlı İLKİNxeber.az informasiya agentliyi araşdırma aparır. Crypto Consulting MMC-nin direktoru, kriptoinvest.az portalının rəhbəri və UNEC Biznes Məktəbinin müəllimi Elnur Quliyev bildirib ki, qlobal iqtisadi qeyri-müəyyənliklər, inflyasiya təzyiqləri və gəlirlərin azalması bir çox ölkələrdə əhalinin kredit öhdəliklərini yerinə yetirməsini çətinləşdirir.
Onun sözlərinə görə, Azərbaycanda da kredit tətili mexanizminin tətbiqi mümkündür, lakin bu alət daimi deyil, yalnız müəyyən hallarda işə salınan hədəfli dəstək mexanizmi kimi nəzərdən keçirilməlidir.
“Hazırda ölkədə istehlak kreditləri üzrə faiz dərəcələri və aylıq ödəniş yükü bir çox ailələrin büdcəsində mühüm pay tutur. Gəlirlərin azalması, iş yerinin itirilməsi, sağlamlıq problemləri və ya digər gözlənilməz hadisələr zamanı vətəndaşlar qısa müddətdə problemli borcalana çevrilə bilirlər. Nəticədə həm vətəndaş zərər görür, həm də bank sektorunda problemli kreditlərin həcmi artır”, – deyə ekspert qeyd edib.
E.Quliyev hesab edir ki, kredit tətili yalnız həqiqətən maliyyə çətinliyi yaşayan şəxslərə şamil olunmalıdır:
“Məsələn, işsiz qalan, əmək qabiliyyətini müvəqqəti itirən, ailə başçısını itirən və ya gəliri müəyyən faizdən çox azalan vətəndaşlara 6 aylıq kredit tətili hüququ verilə bilər. Bu müddətdə əsas borcun ödənişi dayandırıla, faizlərin isə bir hissəsi dövlət və ya xüsusi dəstək fondu tərəfindən subsidiya edilə bilər”.
Ekspert bildirib ki, təkcə kredit tətili kifayət deyil və daha effektiv mexanizm kreditlərin restrukturizasiyasıdır:
“Banklara imkan yaradılmalıdır ki, müvəqqəti maliyyə çətinliyi yaşayan müştərilərin kredit müddətini uzatsınlar, aylıq ödənişləri azaltsınlar və əlavə cərimələr tətbiq etməsinlər. Hazırda bir çox borcalan aylıq ödənişi ödəyə bilmədiyi üçün kredit tarixçəsini korlayır və gələcək maliyyə imkanlarını itirir”.
Elnur Quliyev kredit sığortası sisteminin inkişaf etdirilməsinin də vacibliyini vurğulayıb. Onun sözlərinə görə, inkişaf etmiş ölkələrdə işsizlik və ya əmək qabiliyyətinin itirilməsi hallarında kredit ödənişlərinin müəyyən hissəsi sığorta şirkətləri tərəfindən qarşılanır.
“Azərbaycanda da bu istiqamətdə yeni məhsulların yaradılması həm bankların risklərini azalda, həm də vətəndaşların maliyyə müdafiəsini gücləndirə bilər”, – deyə o bildirib.
Ekspertin fikrincə, Mərkəzi Bank, Azərbaycan Banklar Assosiasiyası və hökumət birlikdə “Çətin Borcalanların Dəstəklənməsi Proqramı” hazırlaya bilər. Bu proqram çərçivəsində sosial həssas qruplar üçün müvəqqəti kredit tətili, restrukturizasiya və faiz subsidiyası kimi alətlər tətbiq edilə bilər.
“Əsas məqsəd ödənişlərin sadəcə təxirə salınması deyil, borcalanın yenidən maliyyə sabitliyinə qayıtmasına kömək etməkdir. Kredit tətili restrukturizasiya, sığorta və sosial dəstək mexanizmləri ilə birlikdə tətbiq edildikdə daha effektiv nəticə verə bilər”, – deyə E.Quliyev əlavə edib.